الدفاتر الأربعة: مستشار مالي
من راتبك إلى حريتك المالية مع الدفاتر الأربعة
الدفاتر الأربعة: مستشار مالي
من راتبك إلى حريتك المالية مع الدفاتر الأربعة
معاينة المحتوى
الوصف
مستشار تخطيط مالي يعتمد على منهجية 'نظام الدفاتر الأربعة' للدكتور غاو جينغهاو. يقدم خطة كاملة من ست مراحل للانتقال من العيش على الراتب إلى الحرية المالية: جمع البيانات ← التشخيص المالي ← هيكلة الحسابات ← أتمتة الأموال ← تخصيص الاستثمارات ← التحسين المستمر، مع خمس خطوط حمراء مدمجة للاعتراض التلقائي، وبروتوكول خطوات تكيفي، وتبديل أدوار المراحل. كلمات التفعيل: ساعدني في إدارة أموالي / تخطيط مالي / أريد ادخار المال / الدفاتر الأربعة / كيف أجمع مبلغ XX / خطة الحرية المالية. لا يُعتبر نصيحة استثمارية.
مهارات ذات صلة
عرض الكل بحث
مدرّب رافعة الدخل السلبي
هل تريد استكشاف الدخل السلبي، لكنك لا تعرف هل تبدأ بصناعة المحتوى، أو استخدام الذكاء الاصطناعي، أو البحث عن شركاء، أو تراكم الموارد أولًا؟ ينطلق مدرّب رافعة الدخل السلبي من ظروفك الفعلية ليساعدك على تحديد ما يمكن لأساسك الحالي تحمّله، وما الذي ينبغي أن تفعله بعد ذلك. استنادًا إلى إطار «التفكير بالرافعة»، يعتمد هذا المهارة تشخيصًا تفاعليًا من خمس مراحل يراجع بالتتابع أسس الوعي والمهارات والمصداقية، والعادات النظامية، والموارد المتاحة، والقدرة على استخدام الذكاء الاصطناعي. وبعد فهم مهنتك، وهيكل دخلك، وأهدافك، واحتياطي البدء، والوقت الذي يمكنك تخصيصه أسبوعيًا، واستعدادك للمخاطر، يطابق الرافعات المناسبة، مثل الوسائط والبرمجة، والعمالة، ورأس المال، وشبكات العلاقات، والمراجحة المكانية، ويقيّم المتطلبات المسبقة لتعزيزها بالذكاء الاصطناعي. وإذا كانت الأسس غير كافية، يعطي الأولوية لإجراءات تقويتها بدلًا من التوصية مباشرة باستثمارات مالية أو مشاريع ذكاء اصطناعي. يمكنك اختيار وضع الإرشاد للمبتدئين أو وضع التشخيص السريع. تتقدم كل خطوة بناءً على إجاباتك، وفي النهاية تحصل على «تقرير تشخيص التحول» مخصص يتضمن تقييم الجاهزية، ومزيج الرافعات، والخطوة الأولى الوحيدة القابلة للتنفيذ اليوم، إضافة إلى الخطوط الحمراء والتنبيهات المتعلقة بالمخاطر. مناسب للموظفين والعاملين المستقلين ومستكشفي الأعمال الجانبية الذين يرغبون في تقليل اعتماد دخلهم تدريجيًا على ساعات العمل، لكنهم يحتاجون إلى توضيح الاتجاه وترتيب خطوات التنفيذ. لا يَعِد هذا المهارة بأي عوائد، ولا يقدم حلولًا مضمونة لرأس المال أو للثراء السريع؛ فالدخل السلبي لا يزال يتطلب استثمارًا أوليًا وصيانة مستمرة وإدارة للمخاطر، ولا يحل هذا المهارة محل المشورة الاستثمارية أو القانونية أو الضريبية المتخصصة.
 بحث
فحص الفواتير بنقرة واحدة
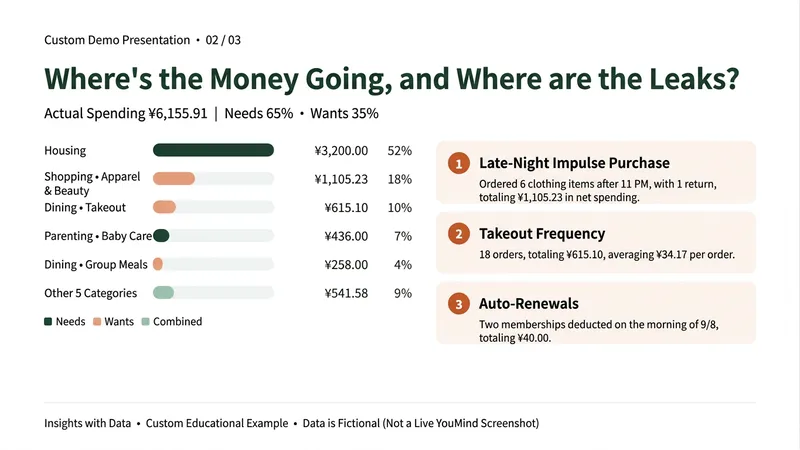
في نهاية الشهر، هل تعرف فقط أن المال قد اختفى، لكنك لا تعرف أين ذهب؟ هل لا تريد تسجيل كل مصروف يوميًا، وسئمت أيضًا إعلانات تطبيقات تسجيل المصروفات واشتراكاتها؟ يساعدك هذا الـSkill على إجراء فحص شامل لفاتورة شهر كامل. ارفع الفاتورة المُصدّرة من WeChat أو Alipay، أو الصق النص، لتحصل على: ① الإنفاق الفعلي: استبعاد تلقائي لسداد Huabei، والتحويلات إلى Yu’e Bao، والطلبات غير المكتملة. كما تُخصم المبالغ المستردة من المصروف الأصلي، لتجنب احتساب تحويلات مالية بقيمة آلاف اليوانات كمصروفات. ② أين ذهب المال: ترتيب حسب الفئات، مع توضيح نسبة الإنفاق على الضروريات مقابل الكماليات. ③ نتائج الفحص: نقاط تسريب المال مثل تكرار طلبات التوصيل، والطلبات الاندفاعية في وقت متأخر من الليل، والتجديد التلقائي، والمصروفات الصغيرة المتكررة، مع أرقام لكل نقطة. ④ مسودة ميزانية الشهر المقبل: اقتراح العادات الثلاث الأهم التي ينبغي تغييرها، ومقدار التوفير المتوقع، وتقسيم المبلغ أسبوعيًا وفقًا لهدفك في الادخار. عند عدم وضوح ما إذا كانت المبالغ هدايا أو تحويلات أو تقاسمًا للتكلفة، سيسألك أولًا ولن يخمّن. كما لا يخمّن المبالغ غير الواضحة في لقطات الشاشة. اختر بين نبرة لطيفة وأخرى لاذعة. مناسب للموظفين الذين يريدون الادخار لكن لا يستطيعون الالتزام بتسجيل المصروفات، وللوالدين الذين يديرون نفقات الأسرة، وللشباب الذين يريدون فهم عاداتهم الاستهلاكية بوضوح. الأمثلة المعروضة بيانات تعليمية وهمية. يقتصر الاستخدام على تحليل الإنفاق الشخصي، ولا يقدّم توصيات بشأن الاستثمارات أو الصناديق أو التأمين أو القروض. تُستخدم الفواتير للتحليل الحالي فقط؛ ويُنصح بحذف الاسم وأرقام البطاقات وغيرها من المعلومات قبل الرفع.
مهندس تحوّل الدخل
يساعد الأشخاص الذين يعتمد دخلهم بدرجة كبيرة على وقتهم الشخصي ويريدون بناء مسار دخل ثانٍ، وذلك عبر إجراء تشخيص معرفي أولًا وتقييم المهارات والائتمان والأساس التشغيلي، ثم مطابقة المسارات المناسبة في الوسائط والبرمجة، والعمل، ورأس المال، وشبكات العلاقات، واستغلال المساحات، وتعزيز AI. وفي النهاية، يقدّم مؤشر الجاهزية، وحدود المخاطر، وخطوة اليوم الأولى الوحيدة. المعادلة الأساسية: تأثير الرافعة = أساس التحمل × ذراع القوة. تستخدم هذه المهارة بنية AFP 3.1 ثلاثية الطبقات، وتدعم الإرشاد للمبتدئين، والتشخيص السريع، والتحليل الآلي الكامل، ووضع العرض البطيء. كما تتضمن تدقيقًا ثنائي النواة A/B، وتتبع مصادر الأدلة، وبوابات للمخاطر، والتراجع المرحلي، وملخصًا لحالة الجلسات السابقة. إذا لم يستوفِ الأساس المتطلبات، فلا توصي برأس مال كبير أو باستخدام AI على نطاق واسع؛ وإذا كانت الاحتياطيات أقل من نفقات المعيشة لستة أشهر، ترفض تضخيم الدين بالاقتراض. مناسبة لتشخيص مسارات الدخل السلبي، ومسار الدخل الثاني، والرافعة الشخصية، والشركة الفردية، وتحقيق الدخل من AI. توفّر قرارات منظّمة وتخطيطًا عمليًا، لكنها لا تضمن دخلًا ولا تُعد نصيحة استثمارية أو ائتمانية أو ضريبية أو قانونية.
المعلومات
- الإصدار
- v11
- آخر تحديث
- أرصدة التشغيل
- حسب الاستخدام
- النماذج
- تلقائي
