Comprendre vite une entreprise
Analyse value approfondie, façon Munger
Description
Recommandé par
淡苍
Pourquoi nous recommandons cette compétence
Une analyse au standard de la recherche côté acheteur, qui relie histoire, gouvernance, modèle économique, finances et fossé concurrentiel à une valorisation vérifiable et à un suivi concret.
Saisissez le nom d’une entreprise ou une action pour réaliser une analyse approfondie de l’investissement dans la valeur à l’aide des modèles mentaux multiples de Charlie Munger : commencez par retracer l’histoire de l’entreprise ainsi que sa structure actionnariale et sa gouvernance, puis exploitez une vue d’ensemble de dix années de données financières et une analyse par activité, produit et filiale afin d’identifier les principaux points d’inflexion. Quantifiez chaque avantage concurrentiel défendable et suivez sa transmission jusqu’à la valorisation. Recherchez systématiquement avant de conclure, recoupez les informations issues de deux sources et indiquez le périmètre des données ainsi que leurs sources. Obtenez une valorisation selon trois scénarios et une décision 2×2 qualité/prix, dans un rapport opérationnel d’《Analyse approfondie pour l’investissement dans la valeur》 comprenant une « liste de questions à surveiller en continu ».
Compétences associées
Tout voir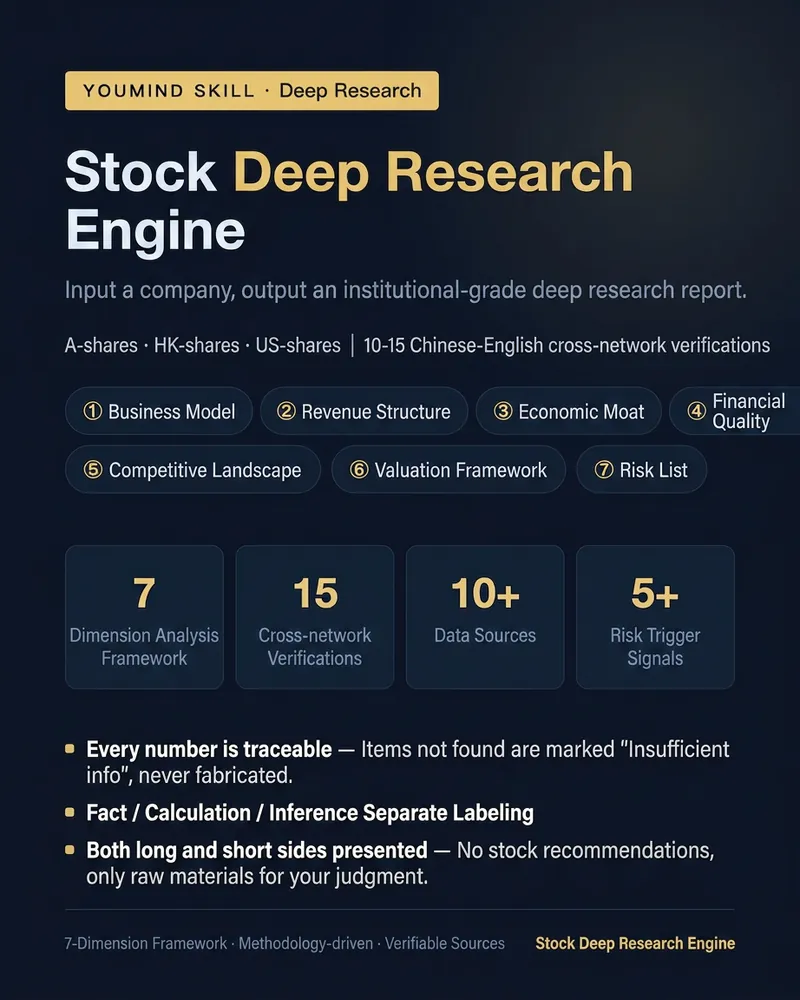
Analyse approfondie d'actions
Ce n'est pas un résumé d'actualités, mais un rapport de recherche sur une action individuelle avec une structure méthodologique. Saisissez une entreprise (nom ou code boursier pour A-shares / Hong Kong / États-Unis), il effectue 10 à 15 recherches en ligne en chinois et en anglais, puis produit un rapport selon un cadre à sept axes : ① Modèle d'affaires — d'où vient l'argent et où va-t-il, avec une version « en langage clair » ② Structure des revenus — décomposition par activité + moteurs de croissance et facteurs de ralentissement ③ Fossé économique — réponse obligatoire à « s'élargit-il ou se rétrécit-il ? », utilisant la part de marché, la marge brute et le pouvoir de fixation des prix ④ Qualité financière — adéquation flux de trésorerie/bénéfices, anomalies des créances, stocks et goodwill ⑤ Paysage concurrentiel — tableau comparatif des concurrents + direction de la concentration ⑥ Cadre d'évaluation — seulement des données et un cadre de calcul, pas de jugement sur la sur/sous-évaluation ⑦ Liste des risques — classée par impact, chaque élément avec un signal déclencheur vérifiable Chaque rapport inclut systématiquement : une page bull & bear (avec des preuves tangibles des deux côtés), une liste de suivi pour le prochain trimestre, et les sources de chaque donnée. Trois règles d'or : · Chaque chiffre clé peut être retracé jusqu'à une annonce officielle ou un média faisant autorité ; si introuvable, il est marqué « information insuffisante », jamais inventé · Faits, calculs et déductions sont clairement séparés · Pas de prédiction de cours, pas d'objectif de prix, pas de conseil d'achat/vente — même pour la question « faut-il acheter », seules les preuves bull & bear sont fournies Trois perspectives disponibles : Comprendre l'activité (par défaut) / Examen des rapports financiers / Comparaison concurrentielle entre deux sociétés. Convient aux chercheurs en investissement, créateurs de contenu financier et investisseurs sérieux souhaitant comprendre systématiquement une entreprise.
 Recherche
Analyser un secteur rapidement
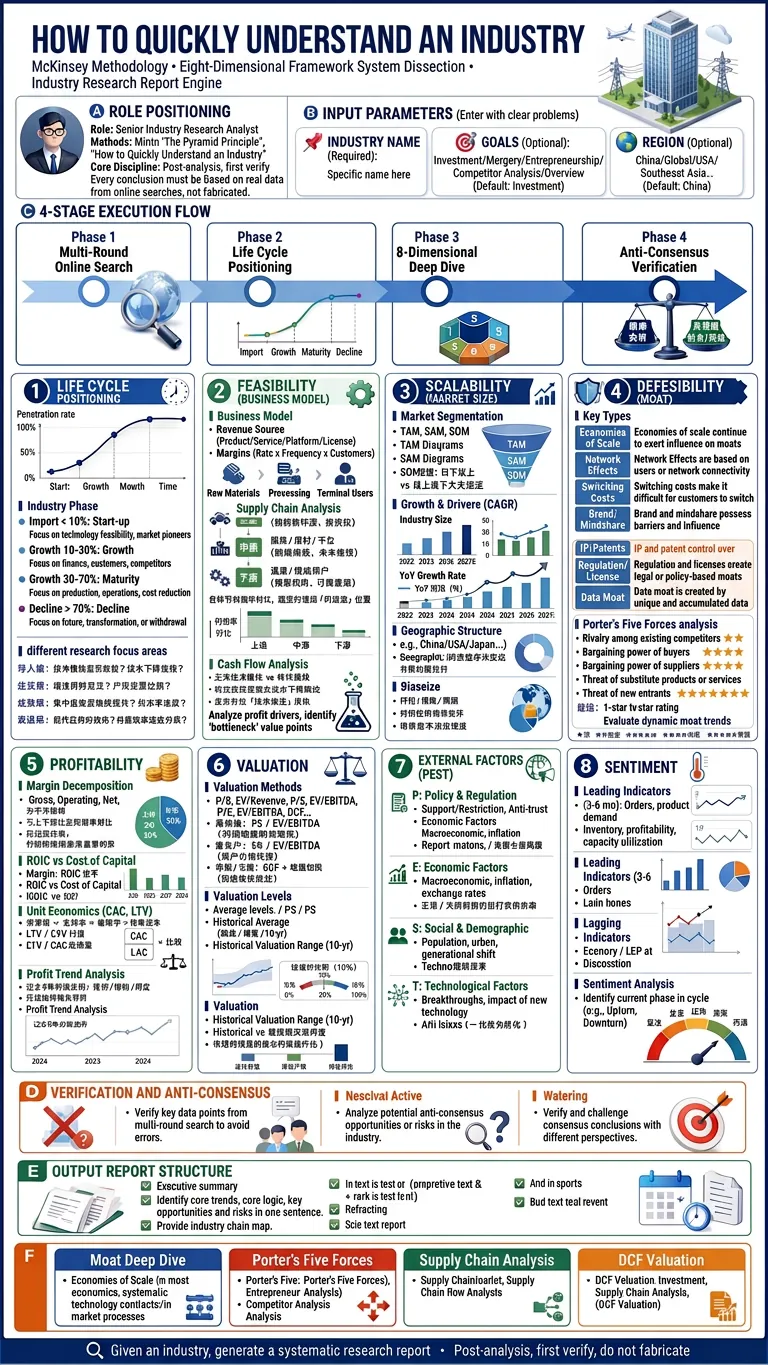
📋 Guide d'utilisation Ce Skill est un moteur d'analyse sectorielle basé sur la méthodologie McKinsey et le cadre à huit dimensions de Xiao Jing dans « Comment comprendre rapidement un secteur ». Vous lui donnez un nom de secteur, il vous produit un rapport sectoriel systématique. —————————————————————————————— 🚀 Utilisation de base Dites-moi simplement quel secteur vous souhaitez étudier, le plus précis possible : a. « Analysez le secteur des batteries à état solide » b. « Regardez la chaîne industrielle des robots humanoïdes, perspective entrepreneuriale » c. « Le secteur photovoltaïque est-il encore investissable ? » Vous pouvez indiquer trois informations (non obligatoires, sinon je les traite par défaut) : 1. Nom du secteur : le plus précis possible, par exemple « photovoltaïque à pérovskite » plutôt que « énergies renouvelables », champ « obligatoire » ; 2. Objectif : investissement / recherche d'emploi / entrepreneuriat / analyse concurrentielle / vulgarisation, par défaut : investissement ; 3. Région : marché chinois / monde / États-Unis / Asie du Sud-Est..., par défaut : marché chinois ; —————————————————————————————— ⚙️ Que fait-il automatiquement ? Le processus comprend 4 étapes : 1. Recherches web itératives sur la taille du marché, le taux de croissance, la pénétration, la chaîne industrielle, le paysage concurrentiel, les preuves de fossé, les politiques, la valorisation — chaque conclusion a une source et une date, rien n'est inventé ; 2. Positionnement dans le cycle de vie : utilise la pénétration pour déterminer si le secteur est en phase d'introduction, de croissance, de maturité ou de déclin, avec des axes d'analyse différents selon la phase ; 3. Approfondissement des huit dimensions : modèle commercial → taille du marché → fosse économique (obligation d'approfondir les tendances dynamiques) → paysage concurrentiel (notation obligatoire des cinq forces une par une) → valorisation → PEST → climat ; 4. Test de contre-consensus : distingue les cartes déjà intégrées par le marché des vraies questions ignorées, et propose des recommandations ; —————————————————————————————— 📊 Résultat produit ? Un rapport sectoriel professionnel au format Markdown, structuré comme suit : 1. ⚡ Jugement en 30 secondes — phase / logique de rentabilité principale / plus grande opportunité / plus grand risque / conclusion en une phrase ; 2. Objet de l'étude, délimitation du périmètre ; 3. Positionnement dans le cycle de vie (avec données de pénétration) ; 4. Analyse détaillée des huit dimensions (fossé économique avec tableau des tendances dynamiques, tableau de notation des cinq forces de Porter) ; 5. Test de contre-consensus ; 6. Conclusion et recommandations ; 7. Liste des risques clés ; 8. Sources des données et indication des dates ; —————————————————————————————— 🔑 Deux points forts principaux 1. Approfondissement obligatoire du fossé : non seulement le type de barrière, mais aussi « s'est-il élargi ou rétréci au cours des 2-3 dernières années ? » avec des données de parts de marché, marges et pouvoir de fixation des prix ; 2. Notation des cinq forces de Porter une par une : toutes les cinq sont évaluées, sans possibilité de triche, pour déterminer qui a le plus de pouvoir de négociation et si le paysage est favorable ou défavorable aux leaders ; —————————————————————————————— ⏱️ Temps nécessaire Environ 2 à 4 minutes, car plusieurs recherches itératives + analyse dimension par dimension + rédaction du rapport —————————————————————————————— 🧩 Extensions possibles Après le rapport, vous pouvez demander deux analyses spécialisées (à confirmer manuellement, pas automatiques) : 1. « Décomposer la chaîne pour trouver les goulets d'étranglement » : identifier les contraintes physiques inévitables lors de la montée en charge dans la chaîne industrielle, pour cibler les vrais bénéficiaires ; 2. « Valorisation DCF » : exécuter un modèle complet de flux de trésorerie actualisés pour une entreprise spécifique du secteur ; —————————————————————————————— ▶️ Vous voulez essayer ? Donnez-moi simplement un nom de secteur, par exemple « Analysez le secteur des agents IA, perspective entrepreneuriale » ou « Où en est la chaîne de l'hydrogène ? »

Valorisation d'actions
Ce que les acheteurs d'actions redoutent le plus, ce sont deux choses : acheter une mauvaise entreprise, ou payer trop cher une bonne entreprise. De nombreux investisseurs, lorsqu'ils reçoivent une action, regardent d'abord le PE, le PB, puis comparent avec les pairs et concluent — c'est précisément la plus grande erreur en matière de valorisation. • 📝 Ne regarder que les chiffres sans voir l'entreprise : un PE bas est-il forcément bon marché ? En période de pic cyclique, un PE bas peut être un piège ; pour les actions de croissance, un PE élevé n'est pas nécessairement cher. Avec une mauvaise mesure, on n'obtient pas le bon résultat. • 🤔 Parler de valorisation sans tenir compte du secteur : une entreprise sous-traitante et une plateforme technologique, avec le même PE=20, ont des significations très différentes. Sans comprendre au préalable le plafond du secteur et le modèle économique, tout chiffre de valorisation est un château en Espagne. • 📉 Ignorer les pièges de valeur : une valorisation faible peut être le signe d'une détérioration des fondamentaux, plutôt qu'une opportunité d'investissement. Une entreprise de mauvaise qualité, même "bon marché", peut être un piège. • 🎯 Négliger l'écart d'attentes : la hausse ou la baisse du cours ne dépend pas de la valeur absolue des performances, mais de l'écart relatif entre les performances et les attentes du marché. Si les bénéfices augmentent de 30%, mais que le marché attendait 50%, l'action baissera quand même. • 📊 Être trop précis dans la valorisation est une erreur : la valorisation est une fourchette, pas un chiffre exact ; mieux vaut être approximativement correct que précisément faux. Cette compétence a été conçue pour résoudre ces problèmes. Elle s'appuie sur le cadre de la « méthode de valorisation en cinq étapes », un processus systématique en cinq étapes obligatoires, qui vous aide à réaliser, étape par étape, une analyse complète et professionnelle de la valorisation d'une action, en abordant successivement le type d'entreprise, le plafond du secteur, la qualité de l'entreprise, la logique de croissance et les attentes de prix, pour finalement fournir un rapport de valorisation structuré et un fichier PDF téléchargeable. Convient aux actions A, aux actions de Hong Kong et aux actions américaines.
Comprendre vite une entreprise
Analyse value approfondie, façon Munger
Description
Recommandé par
淡苍
Pourquoi nous recommandons cette compétence
Une analyse au standard de la recherche côté acheteur, qui relie histoire, gouvernance, modèle économique, finances et fossé concurrentiel à une valorisation vérifiable et à un suivi concret.
Saisissez le nom d’une entreprise ou une action pour réaliser une analyse approfondie de l’investissement dans la valeur à l’aide des modèles mentaux multiples de Charlie Munger : commencez par retracer l’histoire de l’entreprise ainsi que sa structure actionnariale et sa gouvernance, puis exploitez une vue d’ensemble de dix années de données financières et une analyse par activité, produit et filiale afin d’identifier les principaux points d’inflexion. Quantifiez chaque avantage concurrentiel défendable et suivez sa transmission jusqu’à la valorisation. Recherchez systématiquement avant de conclure, recoupez les informations issues de deux sources et indiquez le périmètre des données ainsi que leurs sources. Obtenez une valorisation selon trois scénarios et une décision 2×2 qualité/prix, dans un rapport opérationnel d’《Analyse approfondie pour l’investissement dans la valeur》 comprenant une « liste de questions à surveiller en continu ».
Compétences associées
Tout voirAnalyse approfondie d'actions
Ce n'est pas un résumé d'actualités, mais un rapport de recherche sur une action individuelle avec une structure méthodologique. Saisissez une entreprise (nom ou code boursier pour A-shares / Hong Kong / États-Unis), il effectue 10 à 15 recherches en ligne en chinois et en anglais, puis produit un rapport selon un cadre à sept axes : ① Modèle d'affaires — d'où vient l'argent et où va-t-il, avec une version « en langage clair » ② Structure des revenus — décomposition par activité + moteurs de croissance et facteurs de ralentissement ③ Fossé économique — réponse obligatoire à « s'élargit-il ou se rétrécit-il ? », utilisant la part de marché, la marge brute et le pouvoir de fixation des prix ④ Qualité financière — adéquation flux de trésorerie/bénéfices, anomalies des créances, stocks et goodwill ⑤ Paysage concurrentiel — tableau comparatif des concurrents + direction de la concentration ⑥ Cadre d'évaluation — seulement des données et un cadre de calcul, pas de jugement sur la sur/sous-évaluation ⑦ Liste des risques — classée par impact, chaque élément avec un signal déclencheur vérifiable Chaque rapport inclut systématiquement : une page bull & bear (avec des preuves tangibles des deux côtés), une liste de suivi pour le prochain trimestre, et les sources de chaque donnée. Trois règles d'or : · Chaque chiffre clé peut être retracé jusqu'à une annonce officielle ou un média faisant autorité ; si introuvable, il est marqué « information insuffisante », jamais inventé · Faits, calculs et déductions sont clairement séparés · Pas de prédiction de cours, pas d'objectif de prix, pas de conseil d'achat/vente — même pour la question « faut-il acheter », seules les preuves bull & bear sont fournies Trois perspectives disponibles : Comprendre l'activité (par défaut) / Examen des rapports financiers / Comparaison concurrentielle entre deux sociétés. Convient aux chercheurs en investissement, créateurs de contenu financier et investisseurs sérieux souhaitant comprendre systématiquement une entreprise.
RechercheAnalyser un secteur rapidement
📋 Guide d'utilisation Ce Skill est un moteur d'analyse sectorielle basé sur la méthodologie McKinsey et le cadre à huit dimensions de Xiao Jing dans « Comment comprendre rapidement un secteur ». Vous lui donnez un nom de secteur, il vous produit un rapport sectoriel systématique. —————————————————————————————— 🚀 Utilisation de base Dites-moi simplement quel secteur vous souhaitez étudier, le plus précis possible : a. « Analysez le secteur des batteries à état solide » b. « Regardez la chaîne industrielle des robots humanoïdes, perspective entrepreneuriale » c. « Le secteur photovoltaïque est-il encore investissable ? » Vous pouvez indiquer trois informations (non obligatoires, sinon je les traite par défaut) : 1. Nom du secteur : le plus précis possible, par exemple « photovoltaïque à pérovskite » plutôt que « énergies renouvelables », champ « obligatoire » ; 2. Objectif : investissement / recherche d'emploi / entrepreneuriat / analyse concurrentielle / vulgarisation, par défaut : investissement ; 3. Région : marché chinois / monde / États-Unis / Asie du Sud-Est..., par défaut : marché chinois ; —————————————————————————————— ⚙️ Que fait-il automatiquement ? Le processus comprend 4 étapes : 1. Recherches web itératives sur la taille du marché, le taux de croissance, la pénétration, la chaîne industrielle, le paysage concurrentiel, les preuves de fossé, les politiques, la valorisation — chaque conclusion a une source et une date, rien n'est inventé ; 2. Positionnement dans le cycle de vie : utilise la pénétration pour déterminer si le secteur est en phase d'introduction, de croissance, de maturité ou de déclin, avec des axes d'analyse différents selon la phase ; 3. Approfondissement des huit dimensions : modèle commercial → taille du marché → fosse économique (obligation d'approfondir les tendances dynamiques) → paysage concurrentiel (notation obligatoire des cinq forces une par une) → valorisation → PEST → climat ; 4. Test de contre-consensus : distingue les cartes déjà intégrées par le marché des vraies questions ignorées, et propose des recommandations ; —————————————————————————————— 📊 Résultat produit ? Un rapport sectoriel professionnel au format Markdown, structuré comme suit : 1. ⚡ Jugement en 30 secondes — phase / logique de rentabilité principale / plus grande opportunité / plus grand risque / conclusion en une phrase ; 2. Objet de l'étude, délimitation du périmètre ; 3. Positionnement dans le cycle de vie (avec données de pénétration) ; 4. Analyse détaillée des huit dimensions (fossé économique avec tableau des tendances dynamiques, tableau de notation des cinq forces de Porter) ; 5. Test de contre-consensus ; 6. Conclusion et recommandations ; 7. Liste des risques clés ; 8. Sources des données et indication des dates ; —————————————————————————————— 🔑 Deux points forts principaux 1. Approfondissement obligatoire du fossé : non seulement le type de barrière, mais aussi « s'est-il élargi ou rétréci au cours des 2-3 dernières années ? » avec des données de parts de marché, marges et pouvoir de fixation des prix ; 2. Notation des cinq forces de Porter une par une : toutes les cinq sont évaluées, sans possibilité de triche, pour déterminer qui a le plus de pouvoir de négociation et si le paysage est favorable ou défavorable aux leaders ; —————————————————————————————— ⏱️ Temps nécessaire Environ 2 à 4 minutes, car plusieurs recherches itératives + analyse dimension par dimension + rédaction du rapport —————————————————————————————— 🧩 Extensions possibles Après le rapport, vous pouvez demander deux analyses spécialisées (à confirmer manuellement, pas automatiques) : 1. « Décomposer la chaîne pour trouver les goulets d'étranglement » : identifier les contraintes physiques inévitables lors de la montée en charge dans la chaîne industrielle, pour cibler les vrais bénéficiaires ; 2. « Valorisation DCF » : exécuter un modèle complet de flux de trésorerie actualisés pour une entreprise spécifique du secteur ; —————————————————————————————— ▶️ Vous voulez essayer ? Donnez-moi simplement un nom de secteur, par exemple « Analysez le secteur des agents IA, perspective entrepreneuriale » ou « Où en est la chaîne de l'hydrogène ? »
Valorisation d'actions
Ce que les acheteurs d'actions redoutent le plus, ce sont deux choses : acheter une mauvaise entreprise, ou payer trop cher une bonne entreprise. De nombreux investisseurs, lorsqu'ils reçoivent une action, regardent d'abord le PE, le PB, puis comparent avec les pairs et concluent — c'est précisément la plus grande erreur en matière de valorisation. • 📝 Ne regarder que les chiffres sans voir l'entreprise : un PE bas est-il forcément bon marché ? En période de pic cyclique, un PE bas peut être un piège ; pour les actions de croissance, un PE élevé n'est pas nécessairement cher. Avec une mauvaise mesure, on n'obtient pas le bon résultat. • 🤔 Parler de valorisation sans tenir compte du secteur : une entreprise sous-traitante et une plateforme technologique, avec le même PE=20, ont des significations très différentes. Sans comprendre au préalable le plafond du secteur et le modèle économique, tout chiffre de valorisation est un château en Espagne. • 📉 Ignorer les pièges de valeur : une valorisation faible peut être le signe d'une détérioration des fondamentaux, plutôt qu'une opportunité d'investissement. Une entreprise de mauvaise qualité, même "bon marché", peut être un piège. • 🎯 Négliger l'écart d'attentes : la hausse ou la baisse du cours ne dépend pas de la valeur absolue des performances, mais de l'écart relatif entre les performances et les attentes du marché. Si les bénéfices augmentent de 30%, mais que le marché attendait 50%, l'action baissera quand même. • 📊 Être trop précis dans la valorisation est une erreur : la valorisation est une fourchette, pas un chiffre exact ; mieux vaut être approximativement correct que précisément faux. Cette compétence a été conçue pour résoudre ces problèmes. Elle s'appuie sur le cadre de la « méthode de valorisation en cinq étapes », un processus systématique en cinq étapes obligatoires, qui vous aide à réaliser, étape par étape, une analyse complète et professionnelle de la valorisation d'une action, en abordant successivement le type d'entreprise, le plafond du secteur, la qualité de l'entreprise, la logique de croissance et les attentes de prix, pour finalement fournir un rapport de valorisation structuré et un fichier PDF téléchargeable. Convient aux actions A, aux actions de Hong Kong et aux actions américaines.
Trouve ta prochaine compétence préférée
Explore d'autres compétences IA sélectionnées pour la recherche, la création et le travail quotidien.