Hisse Değerleme Analizi
Beş adımlı değerleme yöntemiyle hisse analizi
Hisse Değerleme Analizi
Beş adımlı değerleme yöntemiyle hisse analizi
Açıklama
Hisse senedi alırken en çok korkulan iki şey vardır: kötü bir şirkete yatırım yapmak ve iyi bir şirkete fazla ödemek. Birçok yatırımcı bir hisse senedi gördüğünde ilk iş olarak F/K ve PD/DD oranlarına bakar, ardından sektördeki benzerleriyle kıyaslayıp hemen sonuca varır—oysa bu, değerlemedeki en büyük hatadır. • 📝 Yalnızca rakamlara bakıp şirketi görmezden gelmek: Düşük F/K her zaman ucuzluk anlamına mı gelir? Döngüsel hisselerde konjonktür zirvesinde düşük F/K aslında tuzaktır; büyüme hisselerinde yüksek F/K illa pahalı olduğu anlamına gelmez. Yanlış ölçüm aletiyle doğru sonuç elde edemezsiniz. • 🤔 Sektörden bağımsız olarak değerleme yapmak: Bir fason üretici ile bir teknoloji platformunun her ikisinde F/K=20 olsa da anlamları birbirinden çok farklıdır. Sektörün tavanını ve iş modelini önceden anlamadan, hiçbir değerleme rakamı sağlam bir temele oturmaz. • 📉 Değer tuzaklarını görmezden gelmek: Düşük değerleme, temel göstergelerin bozulduğunun işareti olabilir; yatırım fırsatı değil. Şirket kalitesi düşükse, ne kadar “ucuz” görünürse görünsün tuzak olabilir. • 🎯 Beklenti farklarını göz ardı etmek: Hisse fiyatındaki değişim, performansın mutlak değerine değil, performans ile piyasa beklentileri arasındaki göreli farka bağlıdır. Kâr %30 arttı, ancak piyasa %50 artış bekliyordu—yine de düşer. • 📊 Değerlemede aşırı kesinlik hatalara yol açar: Değerleme bir aralıktır, kesin bir sayı değildir. Yaklaşık olarak doğru olmak, kesin olarak yanlış olmaktan iyidir. Bu beceri bu sorunları çözmek için oluşturulmuştur. “Beş Adımlı Değerleme Yöntemi” çerçevesine dayanır; atlanamayan beş adımlı sistematik bir süreçle, şirket türünden sektör tavanına, şirket kalitesinden büyüme mantığına ve fiyat beklentilerine kadar adım adım ilerleyerek eksiksiz ve profesyonel bir hisse değerleme analizi yapmanıza yardımcı olur. Sonunda yapılandırılmış bir değerleme raporu ve indirilebilir bir PDF dosyası sunar. A hisseleri, Hong Kong hisseleri ve ABD hisseleri için uygundur.
İçerik önizlemesi
1 / 4
İlgili beceriler
Tümünü gör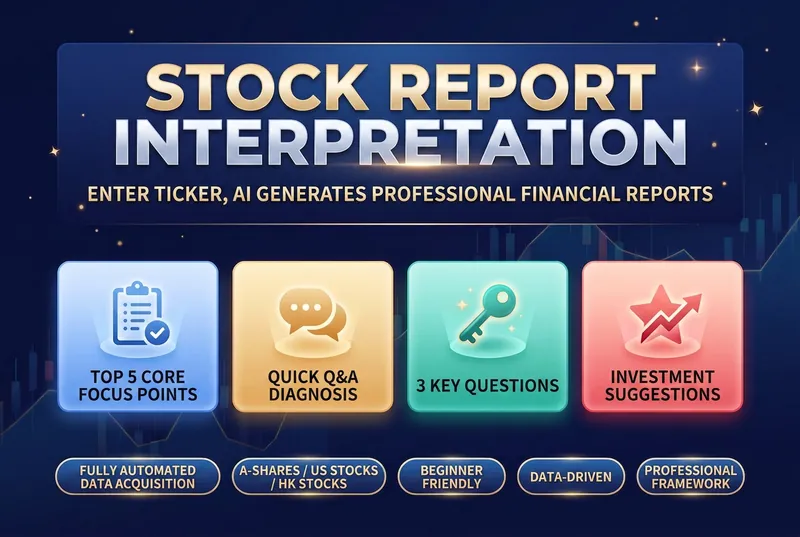
Hisse Senedi Rapor Yorumlayıcı
Mali raporlar, halka açık şirketlerin “sağlık raporu” gibidir; ancak çoğu yatırımcı, sayı yoğunluğu karşısında nereden başlayacağını bilemez: • 📝 Üç temel tabloyu anlayamamak — Bilanço, gelir tablosu ve nakit akış tablosu ne işe yarar? Hangi rakamlar en kritiktir? • 🤔 Neye bakacağını bilmemek — Onlarca sayfalık mali rapor karşısında hangi temel göstergelere odaklanacağını bilememek • 📊 Analiz çerçevesinin olmaması — Veriyi bulsa bile onu nasıl değerlendireceğini ve çapraz doğrulama yapacağını bilememek • 🏭 Sektör standartlarının farklı olması — Farklı sektörlerde “iyi” ölçütü tamamen değişir; imalat ve internet aynı kıstasla değerlendirilemez • ⏰ Zaman maliyetinin yüksek olması — Elle veri aramak, rakiplerle kıyaslamak, büyüme oranlarını hesaplamak; tek bir rapor için saatler harcamak Bu beceri, tam da bu sorunları çözmek için geliştirildi. Profesyonel finansal analistlerin analiz çerçevesini otomatikleştirir; tek yapmanız gereken bir hisse kodu girmek. Ardından yapılandırılmış, mantıklı ve yeni başlayanlar için anlaşılır bir mali rapor yorumu elde edersiniz. Bu aracın temel değeri; büyüme kalitesi değerlendirmesinden iş modeli analizine kadar birçok boyutu kapsayan sağlam analiz çerçevesinde yatar. Gelir, brüt kar marjı, net kar marjı ve nakit akışı gibi temel verileri karşılaştırmanın yanı sıra; yatırımcıların en çok önemsediği yedi kritik finansal soruya hızlı yanıtlar verir, kârın gerçekten nakde dönüşüp dönüşmediğini ve alacak hesapları ile stoklarda potansiyel risk bulunup bulunmadığını net biçimde ortaya koyar. Sektördeki referans şirketlerle yapılan karşılaştırmalı analiz sayesinde, şirketin değer zincirindeki gerçek konumunu belirlemenize yardımcı olur. Rapor oluşturulurken değerleme seviyesi, temel güçlü yönler ve potansiyel riskler bütünsel olarak değerlendirilir ve veriye dayalı izleme önerileri sunulur. Tüm analizler; anlaşılır tablolar ve sade bir dille aktarılır, karmaşık muhasebe kalemleri somut yatırım mantığına dönüştürülür. İster günlük gözden geçirme ister derinlemesine inceleme için olsun, bu araç size devasa veri yığınları içinde temel çelişkiyi hızla yakalama ve yatırım kararlarınızın verimliliği ile isabetliliğini artırma konusunda yardımcı olur.
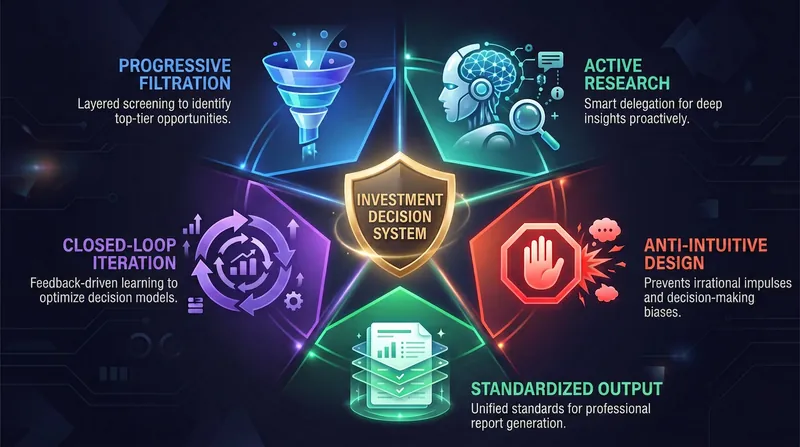
Hisse Seçim Karar Motoru
Her yatırımcı şu anları yaşamıştır: • 📝 Dürtüsel alım ve pişmanlık — Bir hisse üç gün üst üste yükseldiği için eliniz kaşınır, emir verir ve tepeden alırsınız. • 🤔 Yetersiz araştırmayla karar verme — Tek bir analiz yazısı okuyup “anladım” dersiniz, ama şirketin neyle para kazandığını bile tam bilemezsiniz. • 💸 Ne zaman satacağınızı bilememek — Kazanınca satmaya kıyamazsınız, kaybedince satmaya gönlünüz razı olmaz; sonunda iki yandan da kaybedersiniz. • 🎭 Pazar duygularına kapılmak — Başkaları paniklerken siz de paniklersiniz, başkaları hırslanırken siz de hırslanırsınız; hep yükselirken alıp düşerken satarsınız. • 🔄 Aynı hataları tekrar tekrar yapmak — Geri değerlendirme mekanizması olmadığı için her işlem “sıfırdan başlar”. Yatırım karar sistemi bu sorunları çözmek için doğdu. Size alım gerekçesi bulmak için değil, “almamalı” anlarını tanımanıza yardımcı olan bir karar freni sistemidir. Temel ilke tek bir cümledir: İyi şirket ≠ İyi hisse.
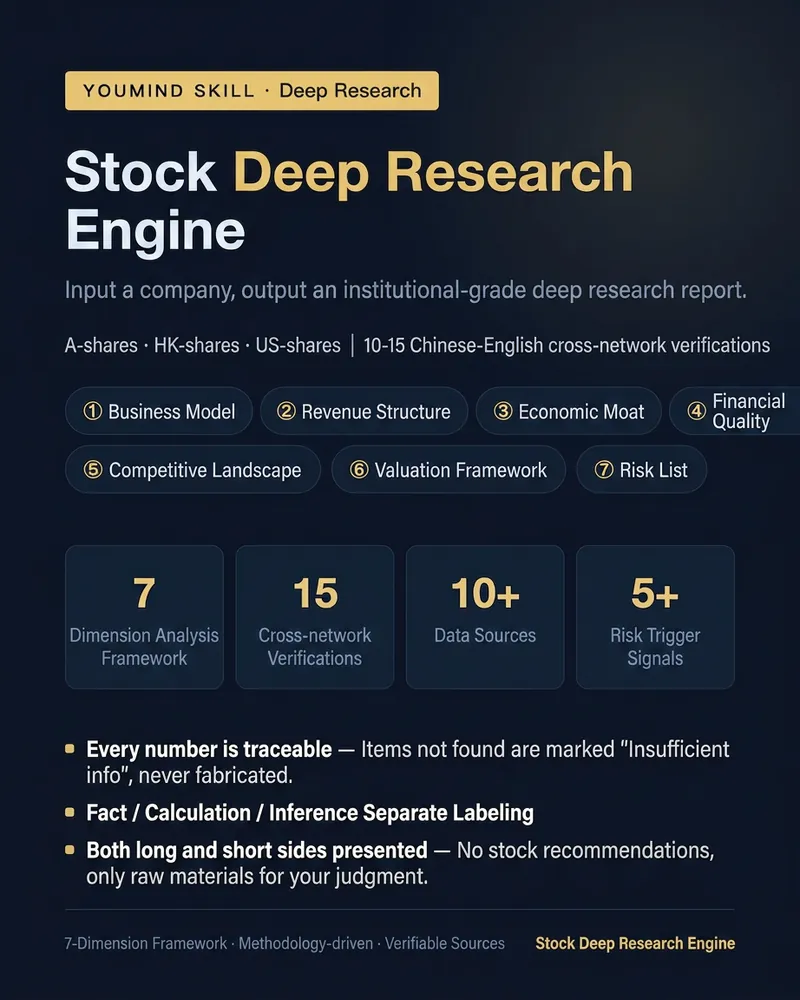
Hisse Derin Araştırma Motoru
Bilgi derlemesi değil, metodolojik bir hisse senedi araştırma raporudur. Bir şirket adı veya kodu (A/H/K hisseleri) girildiğinde, 10-15 kez Çince/İngilizce internette arama yaparak yedi boyutlu çerçevede rapor oluşturur: ① İş modeli – Paranın nereden gelip nereye gittiği, "insan dilinde" açıklaması ② Gelir yapısı – Bölümlere göre ayrıştırma + büyüme motorları ve yükler ③ Hendek – "Genişliyor mu daralıyor mu" sorusuna pazar payı, marj ve fiyatlandırma gücü ile yanıt ④ Finansal kalite – Nakit akışı ve kâr uyumu, alacak/stok/şerefiye anormallikleri ⑤ Rekabet ortamı – Rakiplerle karşılaştırma tablosu + yoğunlaşma yönü ⑥ Değerleme çerçevesi – Sadece veri ve hesaplama, yargı yok ⑦ Risk listesi – Etki sırasına göre, her biri için doğrulanabilir tetikleyici sinyal Her rapora ek: Tek sayfada uzun/kısa (her iki taraf için kanıt), sonraki çeyrek takip listesi, veri kaynakları. Üç kural: · Her önemli rakam kamuya açık bilgiye dayanır, bulunamazsa "yetersiz bilgi" yazılır. · Gerçek, hesaplama ve çıkarım ayrı etiketlenir. · Fiyat tahmini, hedef fiyat veya al/sat tavsiyesi verilmez; sadece her iki tarafın kanıtı sunulur. Üç perspektif: İşi anlama (varsayılan), Mali tablo incelemesi, İki şirket karşılaştırması. Yatırım araştırmacıları, finans içerik üreticileri ve bir şirketi sistematik olarak anlamak isteyen ciddi yatırımcılar için uygundur.
Bilgiler
- Son güncelleme
- Çalıştırma kredileri
- Kullanıma göre
- Modeller
- Otomatik