Фінансовий радник «4 книжки»
Від «до зарплати» до фінсвободи: «4 книжки»
Фінансовий радник «4 книжки»
Від «до зарплати» до фінсвободи: «4 книжки»
Попередній перегляд
Опис
Фінансовий радник на основі методології «Система чотирьох книжок» доктора Ко Кьон-хо. Пропонує повний план із шести етапів — від життя «до зарплати» до фінансової свободи: збір даних → фінансова діагностика → структура рахунків → автоматизація коштів → інвестиційний розподіл → постійна оптимізація. Вбудовано п'ять «червоних ліній» для автоматичного блокування, адаптивний покроковий протокол і зміна ролі залежно від етапу. Тригерні слова: «допоможіть із фінансами» / «фінансове планування» / «хочу заощаджувати» / «чотири книжки» / «як накопичити XX тисяч» / «план фінансової свободи». Не є інвестиційною порадою.
Схожі навички
Переглянути всі Дослідження
Коуч важелів пасивного доходу
Хочете дослідити пасивний дохід, але не знаєте, що обрати: створення контенту, використання AI, пошук партнерів для співпраці чи спочатку накопичення ресурсів? Коуч важелів пасивного доходу виходить із вашої реальної ситуації та допомагає визначити, що може витримати ваша поточна база і що робити далі. На основі аналітичної моделі з книги «Мислення важелями» навичка проводить інтерактивну діагностику у п’ять етапів. Послідовно оцінюються ваше мислення, базові навички й кредитна історія, системні звички, доступні ресурси та вміння користуватися AI. Після аналізу професії, структури доходів, цілей, стартових заощаджень, часу на тиждень і ставлення до ризику підбираються такі важелі, як медіа й код, праця, капітал, мережа контактів і просторовий арбітраж, а також оцінюються передумови для посилення за допомогою AI. Якщо база недостатня, спочатку пропонуються кроки для її зміцнення, а не прямі рекомендації щодо вкладення коштів або запуску AI-проєктів. Ви можете обрати режим для початківців або швидку діагностику. На кожному кроці процес рухається відповідно до ваших відповідей, а зрештою ви отримуєте персоналізований «Звіт діагностики переходу». Він містить оцінку готовності, комбінацію важелів, єдиний перший крок, який можна виконати сьогодні, а також критичні обмеження й попередження про ризики. Підійде найманим працівникам, фрилансерам і тим, хто розвиває підробіток та хоче поступово зменшити залежність доходу від робочих годин, але потребує чіткого напряму й правильного порядку дій. Не гарантує доходу та не пропонує безризикових або швидких способів розбагатіти. Пасивний дохід усе одно потребує початкових вкладень, постійної підтримки й управління ризиками. Ця навичка не замінює професійних інвестиційних, юридичних або податкових консультацій.
 Дослідження
Швидка перевірка витрат
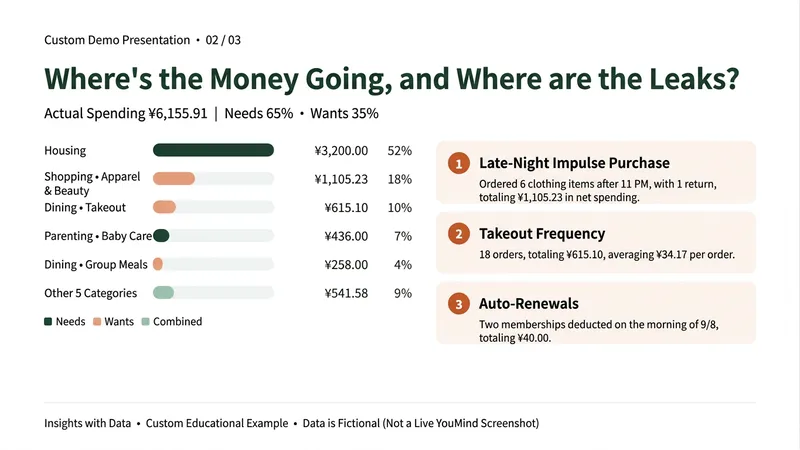
Наприкінці місяця лише знаєте, що гроші зникли, але не розумієте, куди вони пішли? Не хочете щодня вести облік витрат і втомилися від реклами та платних функцій у застосунках для фінансів? Цей Skill допоможе перевірити витрати за місяць. Завантажте виписку, експортовану з WeChat або Alipay (також можна вставити текст), і ви отримаєте: ① Реальні витрати: автоматично вилучає погашення Huabei, перекази на Yu’ebao та незавершені замовлення; повернення зараховуються в рахунок початкових витрат, щоб переміщення кількох тисяч юанів між рахунками не помилково вважалися витратами. ② Куди йдуть гроші: рейтинг категорій і частка необхідних та бажаних покупок. ③ Результати перевірки: частота замовлень їжі з доставкою, імпульсивні нічні покупки, автоматичні продовження підписок, часті дрібні витрати та інші місця, де непомітно витікають гроші — кожен пункт із конкретними цифрами. ④ Чернетка бюджету на наступний місяць: 3 звички, які варто змінити насамперед, і прогнозовану економію, розподілену за тижнями відповідно до вашої мети заощаджень. Якщо щодо червоних конвертів, переказів або спільної оплати буде невпевненість, спершу запитає; нічого не рахуватиме навмання. Суми, які погано видно на скриншотах, не вгадує. Доступні два стилі: м’який і прямолінійний. Підходить офісним працівникам, які хочуть заощаджувати, але не можуть регулярно вести облік витрат, батькам, які керують сімейними витратами, і молоді, яка хоче краще зрозуміти свої споживчі звички. Приклади містять вигадані навчальні дані. Skill призначений лише для аналізу особистих витрат і не рекомендує фінансові продукти, фонди, страхування чи кредити. Виписки використовуються лише для цього аналізу; перед завантаженням радимо видалити ім’я, номер картки та інші персональні дані.
Архітектор стрибка доходу
Допомагає людям, чий дохід значною мірою залежить від їхнього часу й які хочуть створити другу криву доходу, спершу провести когнітивну діагностику та оцінити навички, кредитоспроможність і системну основу, а потім підібрати шляхи через медіа й код, працю, капітал, мережу контактів, просторовий арбітраж і посилення за допомогою AI. У результаті ви отримуєте індекс готовності, межі ризику та єдиний «перший крок на сьогодні». Основна формула: ефект важеля = несуча основа × плече важеля. Ця навичка використовує тришарову архітектуру AFP 3.1 і підтримує супровід новачків, швидку діагностику, повністю автоматичний аналіз та режим уповільненого проходження. Вбудовано подвійний аудит A/B, відстеження джерел доказів, контроль ризиків, ратчетний відкат і підсумок стану між сесіями. Якщо основа не відповідає вимогам, не рекомендуються капіталомісткі або надмірно залежні від AI стратегії; за резерву менш ніж на 6 місяців витрат на життя позика для посилення важеля відхиляється. Підходить для діагностики шляхів пасивного доходу, другої кривої доходу, особистого важеля, компанії однієї людини та монетизації AI. Надає структуровані рішення й план дій, не гарантує доходу та не є інвестиційною, кредитною, податковою чи юридичною консультацією.
Інформація
- Версія
- v11
- Останнє оновлення
- Кредити за запуск
- За фактичним використанням
- Моделі
- Автоматично
