个股财报解读器
输入股票代码,AI 自动获取最新财报数据,基于专业分析框架输出结构化教育内容——让投资小白也能看懂财报。
个股财报解读器
输入股票代码,AI 自动获取最新财报数据,基于专业分析框架输出结构化教育内容——让投资小白也能看懂财报。
描述
财报是上市公司的“体检报告”,但大多数投资者面对密密麻麻的数字时,往往无从下手: • 📝 看不懂三张表 — 资产负债表、利润表、现金流量表各有什么用?哪些数字最关键? • 🤔 不知道看什么 — 面对几十页的财报,不知道该关注哪些核心指标 • 📊 缺乏分析框架 — 即使找到了数据,也不知道如何判断好坏、如何交叉验证 • 🏭 行业标准不同 — 不同行业的“好”标准完全不一样,制造业和互联网不能用同一把尺子 • ⏰ 时间成本太高 — 手动查数据、对比同行、计算增长率,一份财报要花几个小时 这个技能就是为了解决这些问题而生。它将专业财务分析师的分析框架自动化,让你只需输入一个股票代码,就能获得一份结构完整、逻辑清晰、小白友好的财报解读报告。 该工具的核心价值在于其严谨的分析框架,涵盖了从增长质量判断到商业模式解析的多个维度。它不仅会对比营收、毛利率、净利率及现金流等核心数据,还会针对投资者最关心的七个关键财务问题进行快问快答,直观展示利润是否转化为真金白银,以及应收账款和存货是否存在潜在风险。通过与行业标杆的对比分析,帮助您识别公司在产业链中的真实地位。 在生成报告的过程中,它会综合评估估值水平、核心优势与潜在风险,并给出基于数据的关注建议。所有分析均以直观的表格和通俗易懂的文字呈现,将深奥的会计科目转化为具体的投资逻辑。无论是用于日常复盘还是深度研学,它都能协助您在海量数据中迅速抓住核心矛盾,提升投资决策的效率与准确性。
展示内容
1 / 4
相关技能
查看全部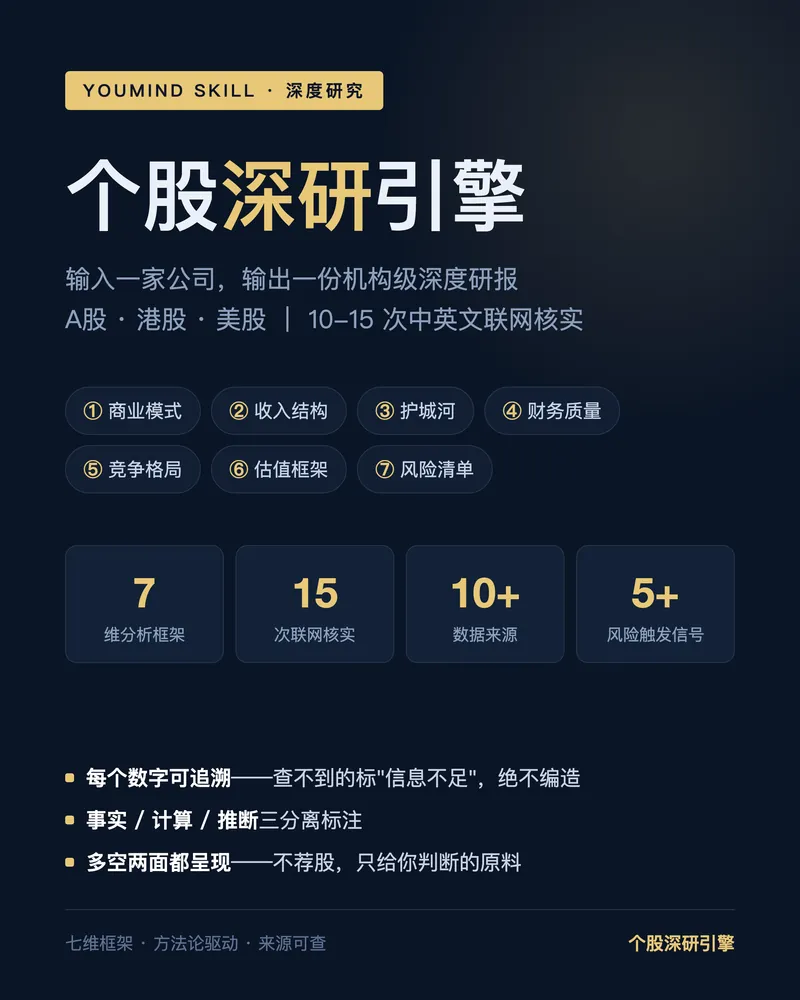
个股深研引擎|把一家公司研究透
不是资讯摘抄,是一份有方法论骨架的个股研究报告。 输入一家公司(A股/港股/美股的名称或代码),它会做 10-15 次中英文联网检索,按七维框架成文: ① 商业模式——钱从哪来到哪去,配"翻译成人话"版 ② 收入结构——分业务拆解+增长引擎与拖累项 ③ 护城河——强制回答"在变宽还是变窄",用市占率/毛利率/定价权的方向说话 ④ 财务质量——现金流与利润匹配度、应收存货商誉异动 ⑤ 竞争格局——对手对比表+集中度方向 ⑥ 估值框架——只给数据和计算框架,不判断高低估 ⑦ 风险清单——按影响排序,每条附可验证的触发信号 每份报告固定附:多空一页纸(两边都有实质证据)、下季度跟踪清单、逐条数据来源。 三条铁律: · 每个关键数字可追溯到公告或权威媒体,查不到就标"信息不足",绝不编造 · 事实、计算、推断分开标注 · 不预测股价、不给目标价、不给买卖建议——连"该不该买"都只回多空证据 支持三种视角:了解生意(默认)/ 财报体检 / 双公司竞争对比。 适合投资研究者、财经内容创作者、想系统看懂一家公司的严肃投资者。
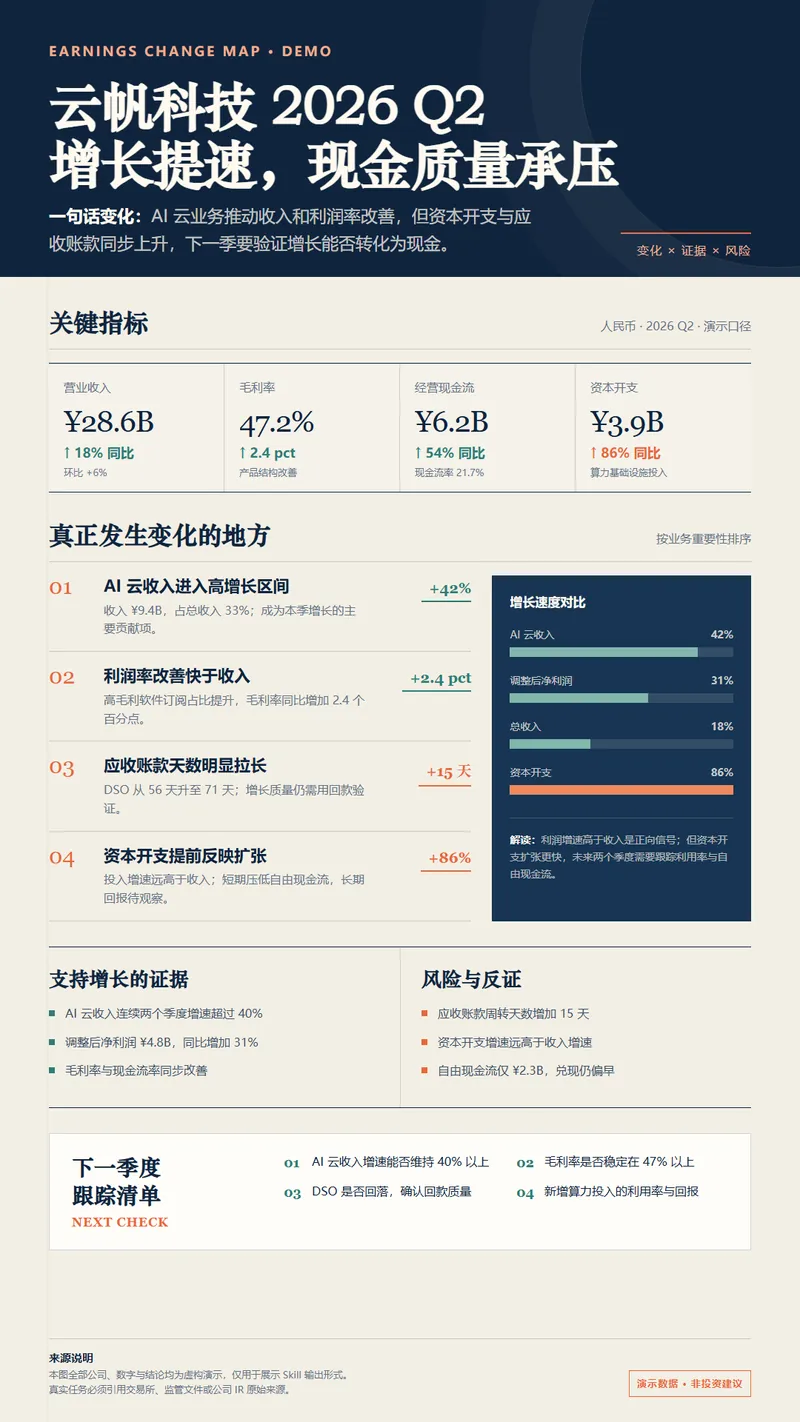
财报异动长图
不是复述财报,而是找出真正发生变化的地方。 输入 A 股、港股或美股公司名称、股票代码、财报链接或 PDF,自动核对官方披露,比较同口径关键指标,识别增长加速或减速、利润率变化、现金流异常、一次性项目与管理层指引变化。 每次固定交付: ① 来源卡与关键指标表 ② 最重要的财报异动 ③ 支持证据与风险清单 ④ 下一季度跟踪指标 ⑤ 一张 3:5 或 9:16 的投资者长图 ⑥ 可直接发布的简短摘要 你可以这样用: • 分析腾讯最新财报,重点看游戏、广告和资本开支 • 比较英伟达最近两个季度,找出增长加速或减速的指标 • 检查贵州茅台的现金流、合同负债和渠道库存 • 核验一篇股票分析中的数字和结论,再整理成长图 所有数字必须能追溯到公司公告、交易所文件、SEC 或公司 IR 等原始来源。事实、计算和推断分开标注,不编造缺失数据,不提供买卖建议。 适合投资者、财经创作者、研究员和上市公司内容团队。
个股估值分析
买股票最怕两件事:一是买到了坏公司,二是买贵了好公司。很多投资者拿到一只股票,第一反应就是看 PE 多少、PB 多少,然后跟同行一对比就下结论——这恰恰是估值的最大误区。 • 📝 只看数字不看公司:PE 低就一定便宜?周期股景气高点低 PE 反而是陷阱;成长股高 PE 不一定贵。拿错尺子,量不出正确结果。 • 🤔 脱离行业谈估值:一家代工厂和一家科技平台,同样是 PE=20,含义天差地别。不先搞清楚行业天花板和生意模式,任何估值数字都是空中楼阁。 • 📉 忽视价值陷阱:低估值可能是基本面恶化的信号,而非投资机会。公司质量差,再“便宜”也可能是陷阱。 • 🎯 忽略预期差:股价涨跌不取决于业绩好坏的绝对值,而取决于业绩与市场预期的相对差。利润涨了30%,但市场预期涨50%——照样跌。 • 📊 估值太精确反而犯错:估值是区间不是精确数字,宁可模糊正确,也不要精确错误。 这个技能就是为了解决这些问题而生。它基于「五步估值法」框架,用五步不可跳过的系统流程,帮你从公司类型、行业天花板、公司质量、增长逻辑到价格预期,层层递进地完成一次完整、专业的个股估值分析,最终输出结构化估值报告与可下载的 PDF 文件。适用于 A 股、港股、美股。
信息
- 更新时间
- 运行积分
- 按实际用量
- 模型
- 自动选择