Lector de informes financieros
Informes financieros explicados para todos
Lector de informes financieros
Informes financieros explicados para todos
Descripción
Los informes financieros son el “chequeo médico” de las empresas cotizadas, pero la mayoría de los inversores se sienten perdidos ante un mar de cifras: • 📝 No entender los tres estados financieros: el balance de situación, la cuenta de pérdidas y ganancias y el estado de flujos de efectivo. ¿Para qué sirve cada uno? ¿Qué cifras son clave? • 🤔 No saber qué mirar: ante un informe de decenas de páginas, no saber en qué indicadores fijarse • 📊 Falta de un marco de análisis: aunque se encuentren los datos, no saber juzgar su calidad ni cómo contrastarlos • 🏭 Estándares sectoriales diferentes: el “bueno” varía según el sector; el sector manufacturero y el de internet no se miden con la misma vara • ⏰ El tiempo es demasiado valioso: revisar datos a mano, comparar con la competencia, calcular tasas de crecimiento... Un informe puede llevar horas. Esta herramienta ha nacido para resolver estos problemas. Automatiza el marco de análisis de los analistas financieros profesionales: solo tiene que introducir un código bursátil para obtener un informe de interpretación completo, lógico y apto para principiantes. El valor fundamental de esta herramienta reside en su riguroso marco de análisis, que abarca desde el juicio de la calidad del crecimiento hasta la interpretación del modelo de negocio. No solo compara datos clave como los ingresos, el margen bruto, el margen neto y los flujos de efectivo, sino que también responde rápidamente a las siete preguntas financieras que más preocupan a los inversores, mostrando de forma directa si los beneficios se convierten en dinero real y si las cuentas a cobrar y las existencias presentan riesgos latentes. Con el análisis comparativo de los referentes del sector, le ayuda a identificar la verdadera posición de la compañía en la cadena industrial. Durante el proceso de generación del informe, se evalúan de forma integral el nivel de valoración, las ventajas clave y los riesgos potenciales, y se ofrecen recomendaciones de seguimiento basadas en datos. Todos los análisis se presentan en tablas intuitivas y con un lenguaje sencillo, transformando las partidas contables complejas en lógica de inversión concreta. Tanto para una revisión periódica como para un estudio detallado, la herramienta le ayuda a captar rápidamente el núcleo de la cuestión entre los datos masivos, mejorando la eficiencia y la precisión de sus decisiones de inversión.
Vista previa
1 / 4
Habilidades relacionadas
Ver todo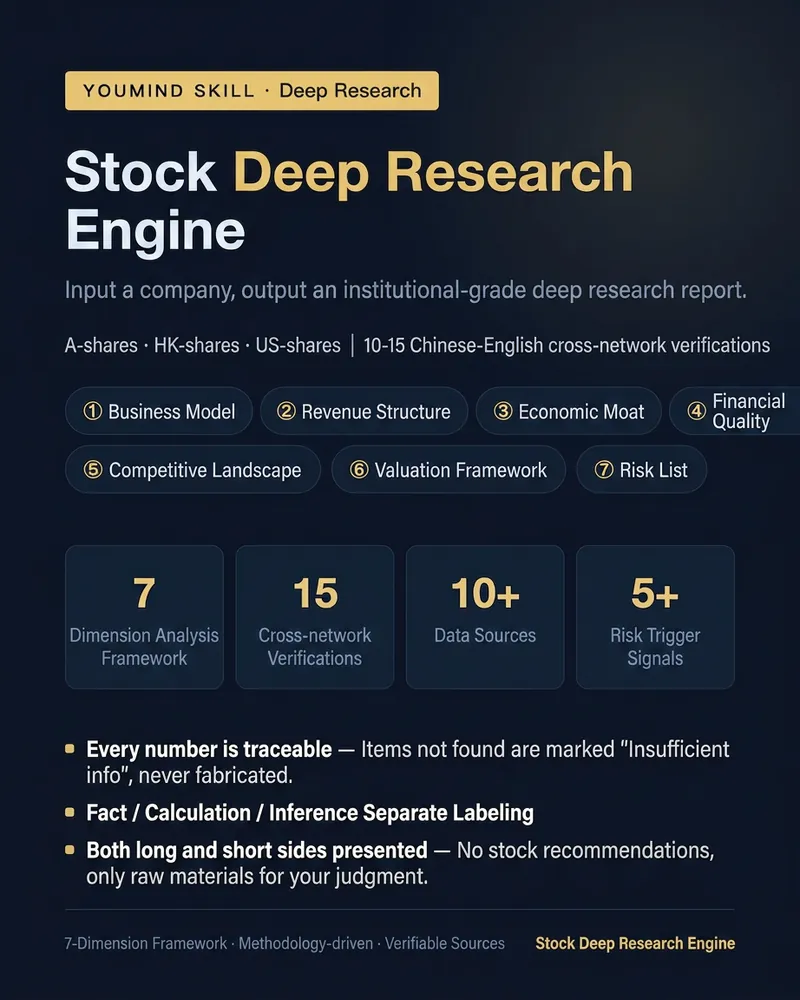
Motor de estudio profundo
No es un resumen de noticias, es un informe de investigación de valores con un esqueleto metodológico. Ingresa una empresa (nombre o código de acciones A, H o estadounidenses), realizará de 10 a 15 búsquedas en línea en chino e inglés, y elaborará un informe según el marco de siete dimensiones: 1. Modelo de negocio: de dónde viene el dinero y a dónde va, con una versión 'traducida al lenguaje común'. 2. Estructura de ingresos: desglose por negocio + motores de crecimiento y lastres. 3. Ventaja competitiva: responde obligatoriamente si se está ampliando o reduciendo, basándose en la cuota de mercado, margen bruto y poder de fijación de precios. 4. Calidad financiera: coincidencia entre flujo de caja y beneficios, cambios en cuentas por cobrar, inventario y fondo de comercio. 5. Panorama competitivo: tabla comparativa de competidores + tendencia de concentración. 6. Marco de valoración: solo proporciona datos y marco de cálculo, no juzga si está sobrevalorado o infravalorado. 7. Lista de riesgos: ordenados por impacto, cada uno con señales de activación verificables. Cada informe incluye de forma fija: una página de perspectivas alcistas y bajistas (con evidencia sustancial en ambos lados), una lista de seguimiento para el próximo trimestre y fuentes de datos detalladas. Tres reglas inquebrantables: · Cada cifra clave se puede rastrear hasta comunicados o medios autorizados; si no se encuentra, se marca como 'información insuficiente', nunca se inventa. · Hechos, cálculos e inferencias se etiquetan por separado. · No se pronostica el precio de la acción, no se da precio objetivo, no se dan recomendaciones de compra o venta; incluso ante la pregunta '¿debería comprar?', solo se responden con evidencia alcista y bajista. Admite tres perspectivas: entender el negocio (predeterminado), revisión de estados financieros, comparación competitiva entre dos empresas. Adecuado para investigadores de inversiones, creadores de contenido financiero e inversores serios que quieran entender sistemáticamente una empresa.
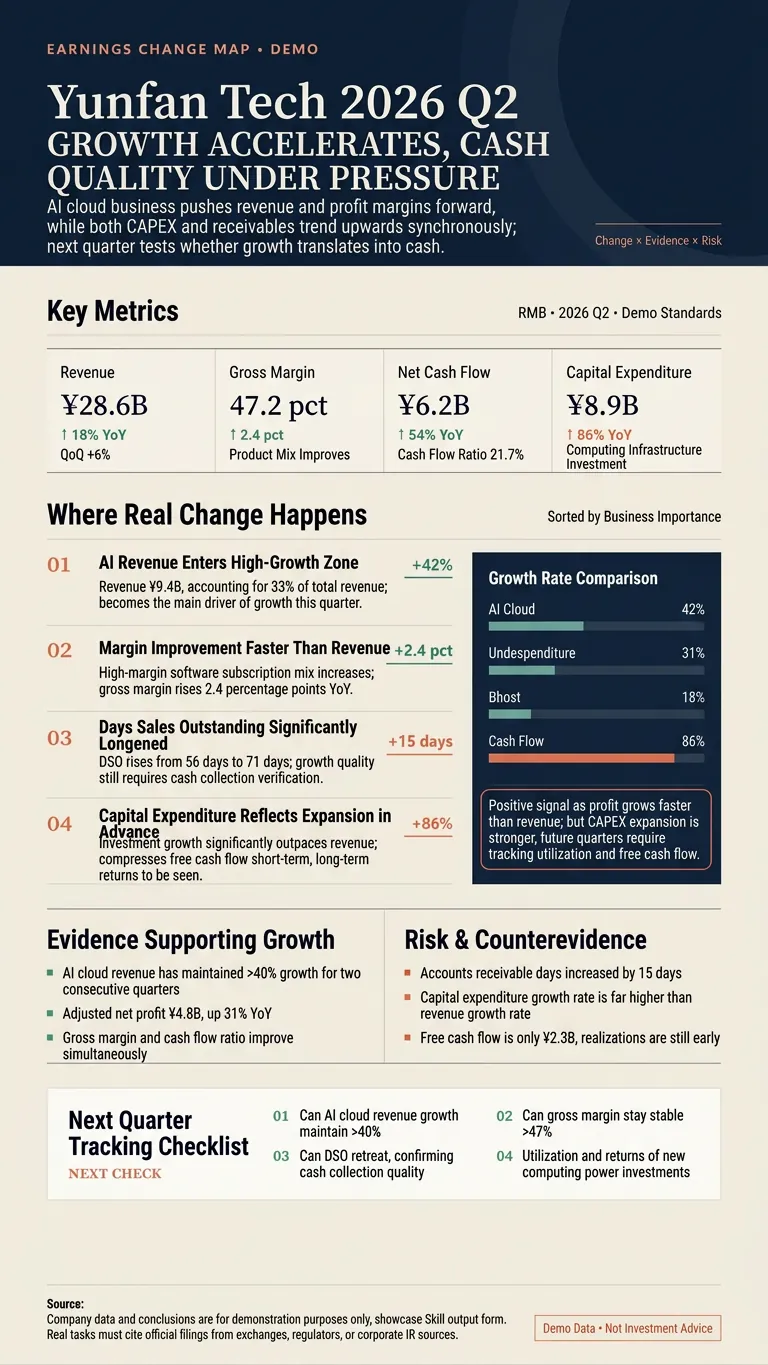
Gráfico de cambios en informes
No es repetir el informe financiero, sino encontrar lo que realmente ha cambiado. Ingrese el nombre de la empresa (A-share, H-share o estadounidense), el código de la acción, el enlace al informe o PDF. Automáticamente verifica las divulgaciones oficiales, compara indicadores clave bajo el mismo criterio, identifica aceleración o desaceleración del crecimiento, cambios en márgenes de beneficio, anomalías en flujo de caja, partidas únicas y cambios en las guías de la administración. Cada entrega siempre incluye: ① Tarjeta de fuente y tabla de indicadores clave ② Los cambios más importantes del informe ③ Evidencia de respaldo y lista de riesgos ④ Indicadores de seguimiento para el próximo trimestre ⑤ Un gráfico de inversión en formato 3:5 o 9:16 ⑥ Un resumen breve listo para publicar Puedes usarlo así: • Analizar el último informe de Tencent, enfocándote en juegos, publicidad y gastos de capital • Comparar los dos trimestres más recientes de NVIDIA para identificar indicadores de aceleración o desaceleración • Revisar el flujo de caja, pasivos por contratos e inventario de canales de Kweichow Moutai • Verificar los números y conclusiones de un análisis de acciones y luego convertirlos en un gráfico Todos los números deben poder rastrearse a fuentes originales como anuncios de la empresa, documentos de la bolsa, la SEC o el IR de la empresa. Los hechos, cálculos e inferencias se etiquetan por separado. No se inventan datos faltantes ni se ofrecen recomendaciones de compra o venta. Adecuado para inversores, creadores de contenido financiero, investigadores y equipos de contenido de empresas que cotizan en bolsa.
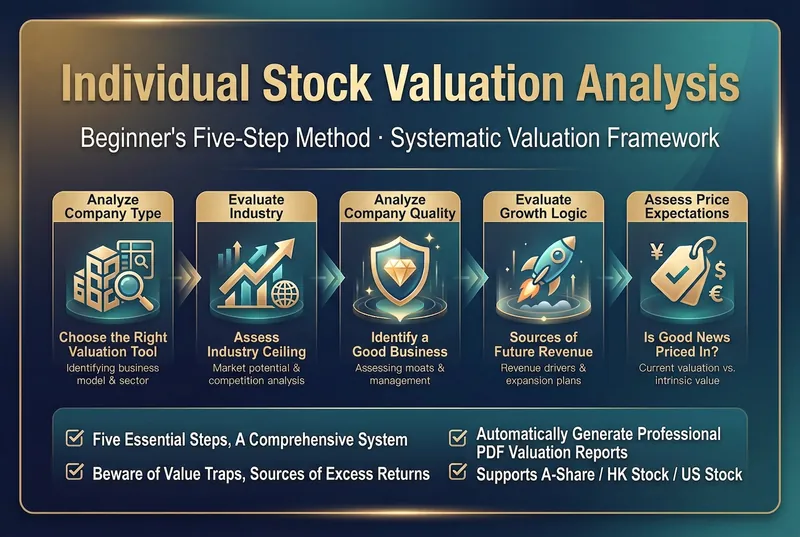
Valoración de acciones
Al comprar acciones, hay dos cosas que más se temen: comprar una mala empresa y pagar de más por una buena. Muchos inversores, cuando tienen una acción, lo primero que hacen es mirar el PE y el PB, y después comparan con el sector para sacar conclusiones: este es precisamente el mayor error en la valoración. • 📝 Mirar solo los números, no la empresa: ¿Un PE bajo significa necesariamente que es barato? Un PE bajo en pleno auge del ciclo es más bien una trampa; un PE alto en una acción de crecimiento no significa que sea cara. Con la regla equivocada, no se mide bien. • 🤔 Hablar de valoración sin tener en cuenta el sector: una fábrica subcontratada y una plataforma tecnológica, ambas con PE=20, tienen significados muy diferentes. Sin entender primero el techo del sector y el modelo de negocio, cualquier cifra de valoración es un castillo en el aire. • 📉 Ignorar las trampas de valor: una valoración baja puede ser señal de deterioro de los fundamentales, no una oportunidad de inversión. Si la calidad de la empresa es mala, por muy 'barata' que sea, puede ser una trampa. • 🎯 Ignorar la diferencia con las expectativas: la subida o bajada de la acción no depende del valor absoluto de los resultados, sino de la diferencia relativa entre los resultados y las expectativas del mercado. Si los beneficios suben un 30%, pero el mercado esperaba un 50%, la acción cae igualmente. • 📊 Ser demasiado preciso en la valoración también es un error: la valoración es un rango, no un número exacto; es mejor ser vagamente correcto que exactamente erróneo. Esta skill ha nacido para resolver estos problemas. Se basa en el marco del «método de valoración en cinco pasos», un proceso sistemático de cinco pasos ineludibles que te guía desde el tipo de empresa, el techo del sector, la calidad de la empresa, la lógica de crecimiento y las expectativas de precio, avanzando paso a paso para completar un análisis de valoración de acciones profesional e integral, y finalmente genera un informe de valoración estructurado y un archivo PDF descargable. Es aplicable a acciones A, H y de EE. UU.
Información
- Última actualización
- Créditos por ejecución
- Según el uso
- Modelos
- Automático