四本の通帳・資産管理アドバイザー
月々のやりくりから経済的自由へ、四本の通帳で資産管理。
四本の通帳・資産管理アドバイザー
月々のやりくりから経済的自由へ、四本の通帳で資産管理。
コンテンツ紹介
説明
高敬鎬博士の「四本の通帳システム」メソッドに基づく資産管理アドバイザーです。月々のやりくりから経済的自由に至る6段階の完全なプランを提供します:データ収集→財務診断→口座構築→資金の自動化→投資配分→継続的改善。内蔵の5つのレッドラインによる自動ブロック、適応型ステッププロトコル、段階別ロール切り替えを備えています。トリガーワード:「資産管理を手伝って」「財務計画」「貯金したい」「四本の通帳」「どうやってXX万円貯めるか」「経済的自由計画」など。投資助言を構成するものではありません。
関連スキル
すべて表示 研究
不労所得レバレッジコーチ
不労所得に関心はあるものの、コンテンツ制作、AI活用、協力者探し、リソースの蓄積のどれから始めるべきか分からない方へ。不労所得レバレッジコーチは、あなたの実際の状況を起点に、現在の基盤で何が可能か、次に何を優先すべきかを整理します。 『レバレッジ思考』の分析フレームワークに基づき、5段階の対話型診断で、認識、スキルと信用の基盤、仕組み化の習慣、利用可能なリソース、AI活用力を順に整理します。職業、収入構造、目標、開始時に使える蓄え、週に投入できる時間、リスク許容度を確認したうえで、メディアとコード、労働力、資本、人脈ネットワーク、空間の裁定取引などのレバレッジを提案し、AIで強化するための前提条件も評価します。基盤が不足している場合は、資金投入やAIプロジェクトをすぐに勧めるのではなく、まず基盤を強化する行動を提示します。 初心者向けガイドモードとクイック診断モードを選べます。回答に応じて各ステップが進み、最後に個別の『飛躍診断レポート』を作成します。レポートには、準備状況の評価、レバレッジの組み合わせ、今日実行できる唯一の最初の一歩、注意すべき境界線とリスクの提示が含まれます。 収入の労働時間への依存を徐々に減らしたいものの、方向性と行動の順序を整理したい会社員、フリーランサー、副業を検討する人に適しています。収益を保証するものではなく、元本保証や短期間での富裕化を目的とした方法も提供しません。不労所得にも初期投入、継続的な維持、リスク管理が必要です。本スキルは、専門的な投資・法律・税務上の助言に代わるものではありません。
 研究
請求書かんたん診断
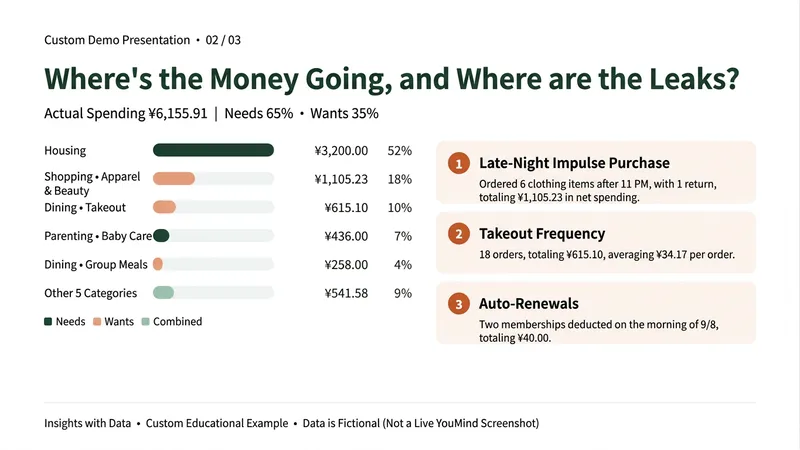
月末になると、お金がなくなったことは分かっても、どこに使ったのか分からない?毎日家計簿をつけるのは面倒だし、家計簿アプリの広告や有料会員にももううんざり? このSkillは、1か月分の明細をチェックします。WeChatまたはAlipayから出力した明細をアップロードするか、テキストを貼り付けるだけで、次の内容が分かります。 ① 実際の支出:花唄の返済、余额宝への振替、未完了の注文を自動で除外し、払い戻しは元の支出と相殺します。数千元単位の資金移動を支出として数えるのを防ぎます。 ② お金の行き先:カテゴリ別にランキングし、必需品と欲しいものにそれぞれいくら使ったかを確認できます。 ③ 診断結果:出前の頻度、深夜の衝動買い、自動更新、小額の高頻度支出など、見落としやすい浪費ポイントを数字で示します。 ④ 来月の予算案:優先して見直すべき3つの習慣と、見込める節約額を提示します。貯蓄目標に合わせて、毎週の金額にも分けて表示します。 お年玉、送金、割り勘など判断が難しい項目については、勝手に計算せず先に確認します。スクリーンショットで金額が読み取れない場合も推測しません。語り口は、やさしいトーンと辛口トーンから選べます。 こんな方におすすめ:貯金したいけれど家計簿が続かない会社員、家計を管理する親世代、支出の習慣を把握したい若い方。 表示例は架空の学習用データです。個人の支出分析のみを行い、投資商品、ファンド、保険、ローンなどはおすすめしません。明細は今回の分析にのみ使用します。アップロード前に、氏名やカード番号などの情報を削除することをおすすめします。
収入飛躍アーキテクト
自分の時間に大きく依存して収入を得ており、第二の収入曲線を築きたい人を支援します。まず認知診断を行い、スキル、信用、システム基盤を評価したうえで、メディアとコード、労働力、資本、人脈ネットワーク、空間アービトラージ、AI強化の各ルートをマッチングし、最終的に準備度指数、リスクの境界、そして唯一の「今日の第一歩」を提示します。 基本公式:レバレッジ効果 = 荷重を支える土台 × 力点までの距離。 本スキルはAFP 3.1の3層アーキテクチャを採用し、初心者ガイド、クイック診断、全自動分析、スローモードに対応しています。A/Bデュアルコア監査、根拠のトレーサビリティ、リスクゲート、ラチェット式の後退、セッション間の状態サマリーを内蔵しています。土台が基準を満たしていない場合は、多額の資本投入やAIへの過度な依存を推奨せず、生活費6か月分未満の備蓄しかない場合は、借り入れによるレバレッジを否決します。 受動収入、第二の収入曲線、個人のレバレッジ、一人会社、AIによる収益化ルートの診断に適しています。構造化された意思決定と行動計画を提供しますが、収入を保証するものではなく、投資、借り入れ、税務、法律に関する助言ではありません。
情報
- バージョン
- v11
- 最終更新
- 実行クレジット
- 使用量に応じて消費
- モデル
- 自動選択
