Conseiller financier 4 livrets
De la précarité à la liberté avec 4 livrets.
Conseiller financier 4 livrets
De la précarité à la liberté avec 4 livrets.
Aperçu
Description
Conseiller en planification financière basé sur la méthodologie du 'système des quatre livrets' du Dr. 高敬镐. Propose un plan complet en six étapes, de la précarité à la liberté financière : collecte de données → diagnostic financier → structure des comptes → automatisation des fonds → allocation des investissements → optimisation continue, avec l'intégration de cinq lignes rouges d'interception automatique, d'un protocole adaptatif par étapes et d'un changement de rôle selon les phases. Mots déclencheurs : aide-moi à gérer mes finances / planification financière / je veux économiser / quatre livrets / comment économiser XX dizaines de milliers / plan de liberté financière. Ne constitue pas un conseil en investissement.
Compétences associées
Tout voir Recherche
Coach des leviers de revenus
Vous souhaitez explorer les revenus passifs, mais vous ne savez pas s’il vaut mieux créer du contenu, utiliser l’IA, trouver des partenaires ou commencer par accumuler des ressources ? Le Coach des leviers de revenus passifs part de votre situation réelle pour vous aider à déterminer ce que vos bases actuelles permettent de supporter et ce que vous devriez faire en premier. Fondé sur le cadre d’analyse de « La pensée des leviers », ce Skill vous guide à travers un diagnostic interactif en cinq étapes. Il examine successivement votre compréhension, vos compétences et votre capital de confiance, vos habitudes et systèmes, vos ressources disponibles et votre capacité à utiliser l’IA. Après avoir étudié votre métier, votre structure de revenus, vos objectifs, vos réserves de départ, le temps que vous pouvez consacrer chaque semaine et votre tolérance au risque, il identifie les leviers adaptés : médias et code, main-d’œuvre, capital, réseaux et arbitrage spatial. Il évalue également les conditions préalables à une amélioration par l’IA. Si vos bases sont insuffisantes, il propose d’abord des actions pour les renforcer, plutôt que de recommander directement un investissement financier ou un projet utilisant l’IA. Vous pouvez choisir entre un accompagnement pour débutants et un diagnostic rapide. Chaque étape progresse selon vos réponses et aboutit à un « Rapport personnalisé de diagnostic de progression », comprenant une évaluation de votre préparation, une combinaison de leviers, l’unique première action réalisable aujourd’hui, ainsi que les lignes rouges et les risques à surveiller. Ce Skill s’adresse aux salariés, indépendants et explorateurs d’activités secondaires qui souhaitent réduire progressivement leur dépendance au temps de travail, mais ont besoin de clarifier leur direction et l’ordre de leurs actions. Il ne promet aucun revenu et ne propose ni solution à capital garanti ni méthode pour s’enrichir rapidement. Les revenus passifs nécessitent toujours un investissement initial, une maintenance continue et une gestion des risques. Ce Skill ne remplace pas les conseils professionnels en matière d’investissement, de droit ou de fiscalité.
 Recherche
Bilan express des dépenses
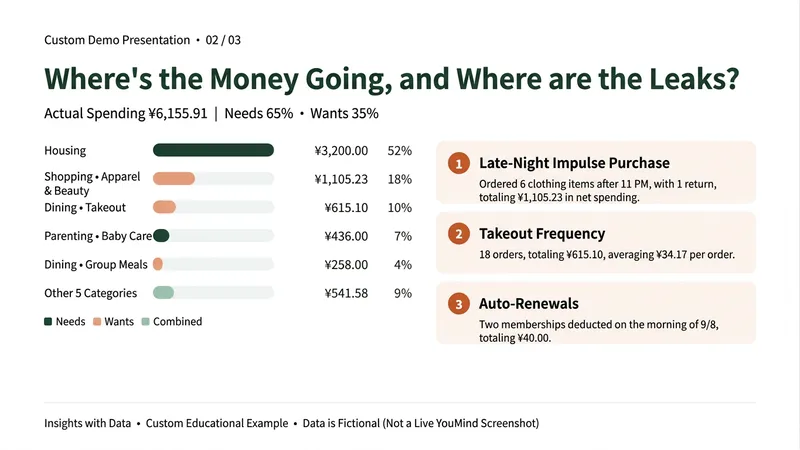
À la fin du mois, vous savez seulement que votre argent a disparu, sans savoir où il est passé ? Vous ne voulez pas tenir vos comptes au quotidien et en avez assez des publicités et abonnements des applications de gestion budgétaire ? Ce Skill vous aide à examiner vos dépenses sur un mois. Importez un relevé exporté depuis WeChat ou Alipay (ou collez simplement le texte) pour obtenir : ① Vos dépenses réelles : les remboursements Huabei, les virements vers Yu'e Bao et les commandes non finalisées sont automatiquement exclus. Les remboursements sont déduits des dépenses correspondantes, afin d'éviter de compter comme dépenses des transferts de plusieurs milliers de yuans. ② Où va votre argent : un classement par catégorie, avec la part consacrée aux besoins et aux envies. ③ Les résultats de l'analyse : fréquence des repas livrés, achats impulsifs tard dans la nuit, abonnements renouvelés automatiquement, petites dépenses fréquentes et autres fuites d'argent, chacune accompagnée de chiffres. ④ Une ébauche de budget pour le mois prochain : les 3 habitudes à changer en priorité et les économies estimées, réparties en montants hebdomadaires selon votre objectif d'épargne. En cas de doute concernant les enveloppes rouges, les transferts ou le partage d'une dépense, le Skill vous posera d'abord la question au lieu de faire des suppositions. Il ne devine pas les montants illisibles sur les captures d'écran. Deux tons sont disponibles : bienveillant ou mordant. Convient aux actifs qui veulent épargner sans parvenir à tenir leurs comptes, aux parents qui gèrent les dépenses du foyer et aux jeunes qui souhaitent mieux comprendre leurs habitudes de consommation. Les exemples présentés utilisent des données fictives à des fins pédagogiques. Ce Skill analyse uniquement les dépenses personnelles et ne recommande aucun produit d'épargne, fonds, assurance ou prêt. Les relevés servent uniquement à cette analyse ; avant de les importer, il est recommandé de supprimer votre nom, votre numéro de carte et autres informations personnelles.
Architecte du saut de revenu
Aide les personnes dont les revenus dépendent fortement de leur temps et qui souhaitent bâtir un deuxième revenu à commencer par un diagnostic de leur état d’esprit, puis une évaluation de leurs compétences, de leur crédit et de leur socle opérationnel. Le service met ensuite en regard les voies adaptées : médias et code, travail, capital, réseaux, arbitrage spatial et renforcement par l’IA. Il fournit enfin un indice de préparation, des limites de risque et une unique « première étape du jour ». Formule clé : effet de levier = base porteuse × bras de levier. Cette compétence utilise l’architecture à trois niveaux AFP 3.1 et prend en charge le guidage des débutants, le diagnostic rapide, l’analyse entièrement automatisée et le mode ralenti. Elle intègre un audit à double noyau A/B, la traçabilité des preuves, des garde-fous de risque, un repli à cliquet et un résumé de l’état entre les sessions. Si le socle n’atteint pas le niveau requis, elle ne recommande pas les stratégies fortement capitalistiques ni celles qui reposent fortement sur l’IA ; si les réserves couvrent moins de six mois de dépenses courantes, elle écarte l’amplification par l’emprunt. Convient au diagnostic des revenus passifs, du deuxième revenu, des leviers personnels, de l’entreprise individuelle et des voies de monétisation par l’IA. Fournit une aide structurée à la décision et à la planification des actions, sans garantir de revenus et sans constituer un conseil en investissement, en emprunt, en fiscalité ou en droit.
Informations
- Version
- v11
- Dernière mise à jour
- Crédits par exécution
- Selon l’utilisation
- Modèles
- Automatique
